2020年,中国云服务行业在数字经济加速渗透和“新基建”政策推动下进入高速发展阶段。行业整体规模持续扩大,但结构性分化明显——基础软件服务领域因技术壁垒较高,成为头部厂商竞相布局的核心赛道,同时也对后来者构成显著进入障碍。
一、行业总体态势:规模增长与结构性机遇并存
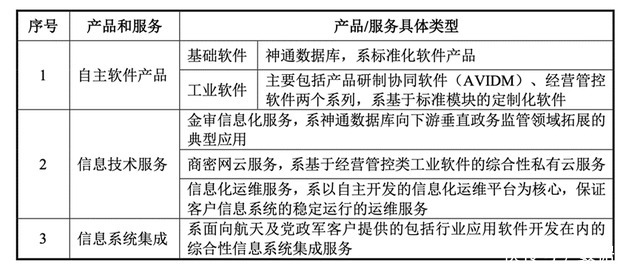
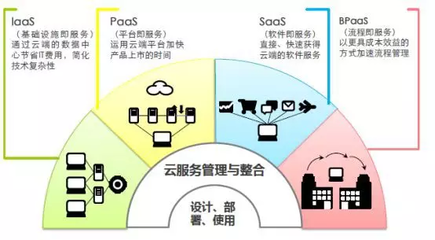
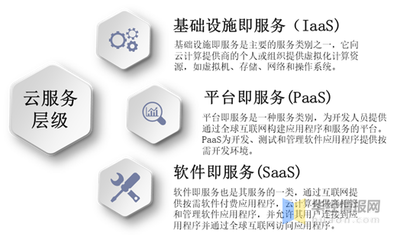
2020年中国云服务市场规模突破2000亿元,增速保持在30%以上。公有云与私有云市场同步扩张,其中公有云占比进一步提升。从服务模式看,IaaS层因标准化程度高、资本投入大,市场集中度持续向头部倾斜;PaaS和SaaS层则呈现差异化竞争格局。值得注意的是,基础软件服务(包括数据库、中间件、操作系统等)作为连接IaaS与SaaS的关键环节,其战略价值在这一年得到充分凸显。
二、技术壁垒高企:基础软件服务的核心挑战
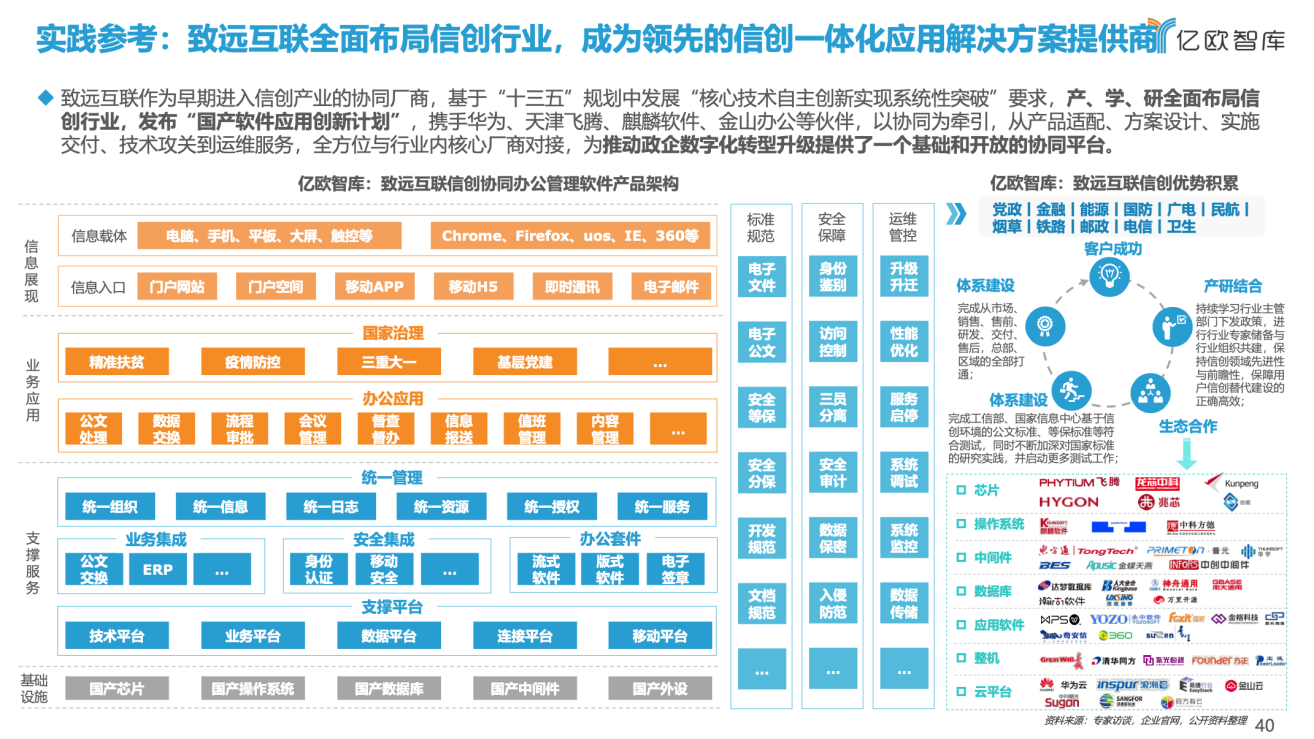
基础软件服务的技术壁垒主要体现在三个方面:其一,核心技术积累周期长。以云原生数据库为例,需在分布式架构、存储引擎、查询优化器等底层技术上持续投入,头部厂商的研发积累多在五年以上且投入强度逐年递增。其二,生态适配复杂度高。基础软件需与上层应用、底层硬件及各类开发框架完成广泛兼容性认证,形成从芯片到应用的完整适配链条,新进入者难以在短期内构建完整的生态网络。其三,高可用性与安全性要求严苛。金融、政务等关键行业客户对基础软件的性能稳定性、数据一致性和安全合规性提出极高要求,产品需经过大规模生产环境验证方能获得市场信任。上述因素共同导致基础软件服务领域呈现“强者恒强”的马太效应,2020年市场格局进一步向具备全栈技术能力的头部云厂商集中。
三、基础软件服务的竞争焦点与突破路径
2020年行业竞争焦点集中在云原生基础软件。一方面,头部厂商加速将传统数据库、中间件等产品云原生化改造,推出Serverless化服务形态,降低用户使用门槛;另一方面,通过开源社区建设和开发者生态培育扩大技术影响力,例如开放核心组件、举办开发者大会等。对于中小厂商而言,突破技术壁垒的可行路径包括:聚焦细分场景(如特定行业的合规数据库或边缘中间件)做深做透,避免与巨头全面竞争;或依托开源生态降低研发成本,通过差异化服务能力构建竞争壁垒。
四、趋势展望
展望后续发展,基础软件服务的技术壁垒将进一步抬高,云厂商的竞争重点将从资源规模转向底层技术深度。预计具备自主可控基础软件能力、并能实现软硬件协同优化的厂商将获得更大市场话语权,而缺乏核心技术积累的参与者可能逐步退守至集成服务或特定应用层。行业整合与技术分化仍将持续深化。